Un template SmartFinance structure le projet, mais seules les hypothèses rendent le prévisionnel crédible
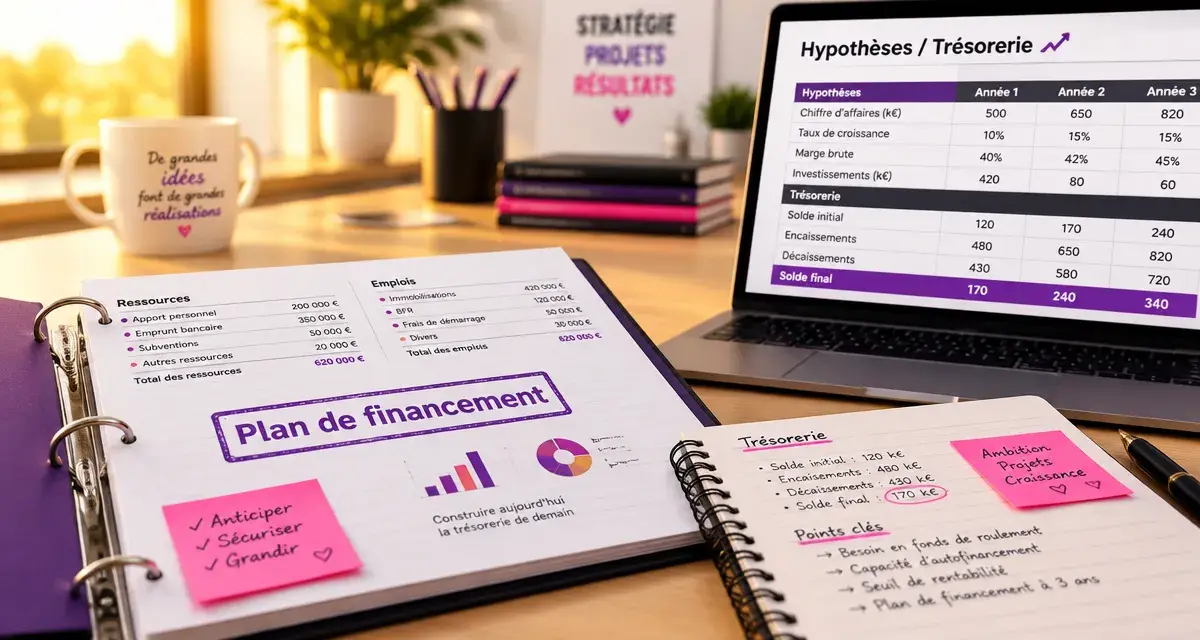
Un template SmartFinance aide à transformer une idée en décisions vérifiables : qui achète, pourquoi, à quel prix, par quel canal et avec quels moyens. Le modèle ou le logiciel fait gagner du temps sur la structure et les calculs, mais il ne peut pas rendre crédible une estimation de ventes sans justification. La méthode consiste donc à définir les hypothèses avant de remplir les tableaux.
Faire la différence entre business plan, business model et plan de financement
Le business plan, ou plan d’affaires, est le dossier global d’un projet entrepreneurial. Il relie le marché, l’offre, l’équipe, l’organisation, la stratégie commerciale, le cadre juridique et les prévisions financières. Il sert à piloter le lancement et à présenter le projet à une banque, un investisseur ou un partenaire.
Simulateur de seuil de rentabilité et de trésorerie
Saisissez vos hypothèses mensuelles pour obtenir une estimation de la rentabilité, de la trésorerie et du besoin en fonds de roulement.
Hypothèses saisies
Résultats estimés
Récapitulatif des hypothèses
- Charges fixes
- —
- Taux de marge
- —
- Chiffre d’affaires prévu
- —
- Encaissements
- —
- Décaissements
- —
- Trésorerie initiale
- —
- Créances clients
- —
- Stocks
- —
- Dettes fournisseurs
- —
À retenir : ces calculs sont des estimations fondées sur les données saisies. Vérifiez-les avec vos données réelles, votre calendrier d’encaissements et vos échéances de paiement.
Le business model est plus ciblé. Il explique comment l’entreprise crée, délivre et capte de la valeur. Il répond notamment à ces questions : quelle clientèle est visée, quelle offre répond à son problème, quels revenus seront générés et quelles ressources sont nécessaires ? Le business model décrit le moteur économique. Le business plan montre comment ce moteur peut fonctionner dans la durée.
Le plan de financement est une partie du business plan. Il compare les besoins durables, comme les investissements, le dépôt de garantie, le stock initial et le besoin en fonds de roulement, aux ressources durables, comme les apports, les emprunts et les aides. Une offre peut être attractive et le projet manquer de trésorerie. Ce tableau permet de repérer ce risque avant le démarrage.
| Document | Question principale | Utilité |
|---|---|---|
| Business model | Comment l’activité crée-t-elle des revenus ? | Clarifier le modèle économique |
| Business plan | Le projet est-il cohérent, réalisable et finançable ? | Décider, piloter et convaincre |
| Plan de financement | Les ressources couvrent-elles les besoins ? | Sécuriser le démarrage et la croissance |
Définir ce que le template doit raconter avant de le remplir
Un template de business plan ne se complète pas forcément dans l’ordre de ses cases. Commencez par résumer le problème concret du client, votre solution, la cible prioritaire et votre différence. Cette proposition de valeur doit rester précise. « Accompagner les entreprises dans leur communication » est trop large. « Créer des contenus techniques pour des artisans qui veulent générer des demandes locales » donne déjà une base exploitable.
Guide officiel pour construire son business plan — Découvrez une méthode claire et un modèle pratique pour structurer votre projet de création d’entreprise et présenter un business plan solide.
Poser les hypothèses commerciales une par une
Le chiffre d’affaires prévisionnel doit venir d’un mécanisme observable : nombre de prospects contactés, taux de conversion envisagé, panier moyen, fréquence d’achat et délai d’encaissement. Pour une activité de conseil, partez du nombre de jours facturables et du tarif journalier. Pour un commerce, reliez la fréquentation, le taux de transformation et le ticket moyen. Le but n’est pas de prédire parfaitement l’avenir, mais de rendre chaque montant discutable et ajustable.
Présenter les personnes et les contraintes du projet
La présentation de l’équipe ne se limite pas à un curriculum vitae. Elle précise les compétences utiles, le temps réellement disponible, les rôles de chacun et les manques à combler par un recrutement, un prestataire ou un partenaire. Ajoutez les contraintes qui pèsent sur l’activité : saisonnalité, dépendance à un fournisseur, cycle de vente long, autorisations, délais de production ou besoin de stock. Elles auront un effet direct sur la trésorerie.
Passer du marché à une stratégie commerciale chiffrable
L’étude de marché ne consiste pas à recopier la taille d’un secteur. Elle doit montrer quel segment peut réellement être atteint. Décrivez les profils clients, leurs attentes, leurs habitudes d’achat, les solutions existantes et les concurrents directs ou indirects. Un concurrent indirect peut être un produit de substitution, une solution interne ou le choix de ne rien changer.
Comparez ensuite les offres selon des critères utiles : prix, niveau de service, délai, distribution, réputation, spécialisation et preuves de confiance. Cette analyse aide à choisir un positionnement défendable, plutôt que de promettre d’être simultanément moins cher, plus qualitatif et plus rapide sans moyens supplémentaires.
La stratégie commerciale relie le marché théorique à l’argent réellement encaissé. Elle transforme les intentions en contacts, les contacts en rendez-vous, puis les rendez-vous en ventes. À chaque étape, une partie du volume disparaît. Un prévisionnel solide ne part donc pas seulement d’un grand nombre de clients potentiels. Il s’appuie sur un parcours d’acquisition concret, son coût, ses points de friction et la capacité de l’entreprise à livrer la promesse.
Reliez chaque canal à un plan d’action : prospection directe, référencement, prescription, publicité, réseau de partenaires, point de vente ou plateformes. Dans une activité liée à l’aménagement, l’analyse des usages d’un logement peut aussi préciser le positionnement. Des ressources sur l’isolation phonique d’une chambre montrent par exemple l’intérêt d’une problématique concrète dans la perception de valeur d’un service.
Construire le prévisionnel financier sans laisser le logiciel décider à votre place
Un outil comme FinancePro Smart, lorsqu’il propose des modules guidés et des calculs automatisés, peut faciliter la construction du dossier. L’appellation SmartFinance pouvant désigner différents modèles ou services, vérifiez les tableaux disponibles, les paramètres modifiables et les modalités d’export avant de choisir une solution. Un tableur reste adapté à un projet simple et maîtrisé. Un logiciel guidé peut limiter les oublis et relier les tableaux entre eux, à condition que les hypothèses de départ soient correctement renseignées.
Les tableaux à compléter et à comprendre
Le compte de résultat prévisionnel mesure la performance à partir du chiffre d’affaires, des charges variables, des charges fixes, de la rémunération, des amortissements et du résultat. Il est généralement présenté sur les 3 premières années. Le plan de trésorerie suit les encaissements et les décaissements mois par mois, habituellement sur 12 mois. Il révèle les périodes où l’activité reste rentable sur le papier, mais manque de liquidités.
Ajoutez le plan de financement initial, puis sa projection à 3 ans, le bilan prévisionnel et le calcul du seuil de rentabilité. Le besoin en fonds de roulement demande une attention particulière : un délai de paiement client, un stock ou des avances fournisseurs peuvent immobiliser de l’argent bien avant l’encaissement des ventes.
- Renseignez les investissements et leur amortissement sur leur durée d’utilisation.
- Distinguez les charges fixes des coûts qui évoluent avec les ventes.
- Intégrez les annuités d’emprunt et les délais d’encaissement réels.
- Reliez le statut juridique à la rémunération, à la fiscalité et aux cotisations applicables.
Contrôler la cohérence du dossier et l’adapter au destinataire
La qualité d’un business plan se vérifie dans les liens entre ses parties. Si la stratégie vise une clientèle exigeante, le budget qualité, les compétences et les délais doivent suivre. Si le projet annonce 100 000 € de chiffre d’affaires dès la première année avec seulement 2 000 € de budget marketing, il faut expliquer le canal d’acquisition, le réseau existant ou la part des ventes déjà sécurisées. Sans cette explication, l’hypothèse paraît fragile.
Utiliser une relecture en trois scénarios
Préparez un scénario prudent, un scénario central et un scénario favorable. Modifiez les variables les plus sensibles : volume de ventes, prix, marge, délai d’encaissement, coût d’acquisition et charges. Cette méthode ne sert pas à gonfler les résultats. Elle permet de repérer le moment où la trésorerie se tend et de choisir une réponse, comme réduire un investissement, augmenter l’apport ou décaler un recrutement.
Rédigez l’executive summary à la fin, sur 1 à 2 pages. Il doit reprendre fidèlement l’offre, la cible, l’avantage concurrentiel, les besoins de financement et les perspectives, sans masquer les principaux risques. Pour une banque, insistez sur la capacité de remboursement, les apports et la trésorerie. Pour un investisseur, développez davantage le potentiel de croissance, le marché et l’équipe.
Enfin, considérez le template comme un document vivant. Après le lancement, comparez chaque mois les prévisions aux résultats réels, corrigez les hypothèses et actualisez les besoins de financement. Le business plan devient alors un outil de pilotage, et pas seulement un dossier destiné à convaincre.
- Un template SmartFinance structure le projet, mais seules les hypothèses rendent le prévisionnel crédible - 18 octobre 2026
- RQTH et temps partiel dans la fonction publique : un droit encadré, pas une réduction d’horaire automatique - 13 octobre 2026
- ZoneFormationBusiness.fr : 48 € par an est rentable si vous lisez vraiment le magazine - 10 octobre 2026
Articles qui pourraient vous intéresser :
 Les meilleures banques de france en 2026 : lesquelles choisir selon votre profil
 +56 % de croissance : comment Aroma-Zone a transformé le marché de la cosmétique naturelle
 PEA Interactive Brokers : 0,05 % de commission et 0 frais de garde pour doper vos rendements
 Avis LiveMentor : mentorat personnalisé ou simple catalogue de vidéos ?