Structurer son entreprise en 5 étapes : choisir le statut, organiser les associés et immatriculer son activité
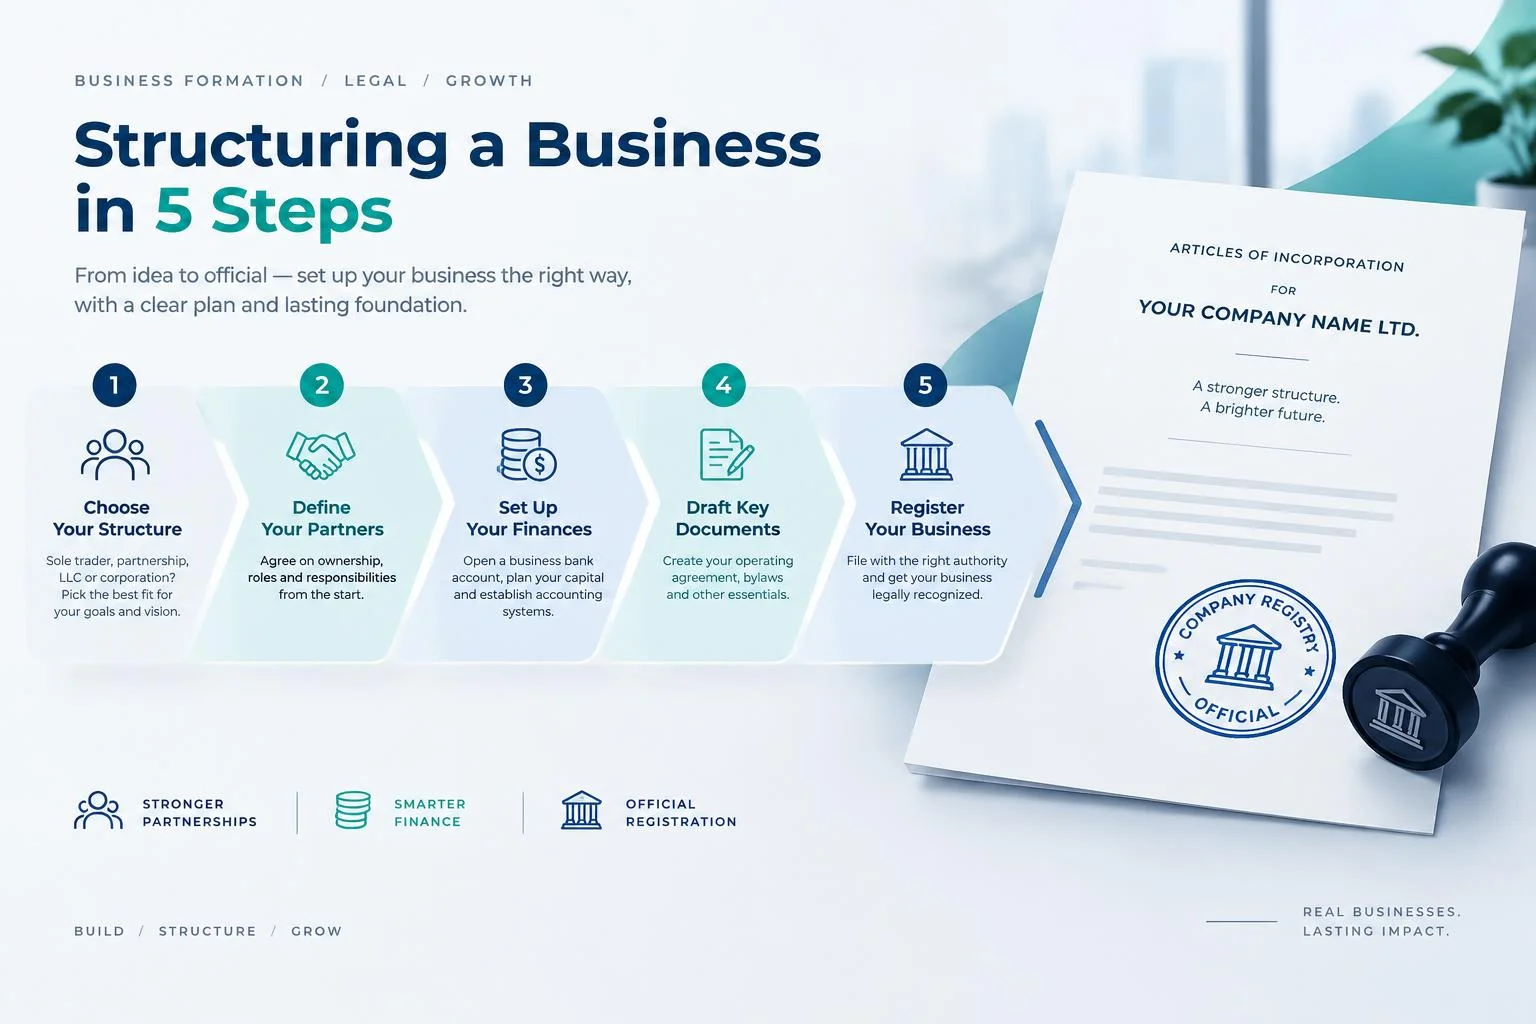
La structuration juridique d’une entreprise commence avant la rédaction des statuts. Il faut choisir un cadre adapté à l’activité, aux associés et au financement, puis mesurer ses conséquences patrimoniales, fiscales et sociales. Un statut facile à créer n’est pas forcément le plus pertinent pour votre projet.
1. Partir des besoins du projet, pas d’un statut à la mode
Commencez par préciser vos contraintes : exercerez-vous seul ou avec des associés ? Aurez-vous besoin d’investisseurs, d’un emprunt ou d’une rémunération dès le lancement ? Votre activité exige-t-elle une qualification, une autorisation ou une assurance obligatoire ? Ces réponses permettent d’écarter les structures inadaptées avant d’engager des démarches.
Préparez un plan de financement qui distingue les investissements, les dépenses de lancement et la trésorerie nécessaire avant les premiers encaissements. Un commerce avec du stock et un consultant travaillant à domicile n’ont pas les mêmes besoins, même s’ils démarrent seuls. Estimez aussi les dépenses courantes pour vérifier que le projet peut les couvrir.
La protection du patrimoine s’évalue avec les autres risques du projet. En entreprise individuelle, les patrimoines professionnel et personnel sont en principe séparés, sous réserve d’exceptions. En société à responsabilité limitée, une caution personnelle ou une faute de gestion peut également exposer le dirigeant. Vérifiez les engagements demandés par la banque avant de retenir une structure.
2. Comparer les formes juridiques et le revenu réellement disponible
La micro-entreprise est un régime simplifié, pas une forme juridique distincte. Pour un entrepreneur individuel, elle allège les déclarations, mais ne permet pas de déduire les charges réelles. Comparez donc ses effets avec ceux d’un régime réel, en tenant compte des dépenses prévues et de la manière dont vous souhaitez vous rémunérer.
| Cadre | Configuration | Fiscalité et régime social usuels |
|---|---|---|
| EI | Entrepreneur seul, sans statuts ni capital social | IR, avec option possible pour l’IS sous conditions ; travailleur non salarié |
| EI au régime micro | Activité individuelle éligible, gestion simplifiée | Micro-fiscal et micro-social |
| EURL | Un associé, fonctionnement encadré | IR si l’associé unique est une personne physique, avec option possible pour l’IS ; gérant associé au régime TNS |
| SARL | De 2 à 100 associés | IS en principe ; gérant majoritaire TNS, gérant minoritaire ou égalitaire rémunéré assimilé salarié |
| SASU ou SAS | Un associé en SASU, plusieurs en SAS ; gouvernance adaptable | IS en principe ; président rémunéré assimilé salarié |
Des options fiscales existent sous conditions. Comparez plusieurs scénarios avec un expert-comptable et le simulateur de l’Urssaf : bénéfice, rémunération nette, cotisations et impôt du foyer. Le statut d’assimilé salarié ne donne pas, à lui seul, droit à l’assurance chômage. Sans rémunération, le mandat ne génère pas de protection sociale contributive.
3. Organiser le capital et les décisions avant de signer
Les apports en numéraire correspondent à de l’argent ; les apports en nature, à des biens évalués selon les règles applicables. Les apports en industrie valorisent un savoir-faire ou un travail, lorsqu’ils sont autorisés, mais ne composent pas le capital social. Un compte courant d’associé est une avance remboursable : ce n’est pas du capital. Distinguer ces apports aide à clarifier les ressources de la société et les droits de chacun.
En EURL et en SARL, au moins 20 % des apports en numéraire doivent être versés à la constitution, contre 50 % en SASU et en SAS. Le solde doit être libéré dans les 5 ans. Un capital symbolique ne remplace pas les ressources nécessaires au démarrage : il faut aussi prévoir les dépenses immédiates et les besoins de trésorerie.
Pour préparer vos arbitrages, les ressources du guide-creation-entreprise peuvent compléter votre travail, sans remplacer une validation personnalisée des clauses sensibles.
Testez votre gouvernance en suivant le circuit d’une décision : qui propose une dépense, qui l’autorise, qui la paie et qui la contrôle ensuite ? Avec deux associés à parts égales, simulez un désaccord sur une embauche ou un emprunt. Prévoir une médiation, puis une procédure de sortie, limite le risque qu’une égalité au capital bloque l’activité.
Les statuts précisent notamment l’objet de la société, son siège, son capital, sa direction et les modalités des décisions collectives. Un pacte d’associés peut compléter les règles d’entrée, de cession et de sortie. Faites vérifier l’articulation entre ces documents par un avocat lorsque les enjeux le justifient.
4. Constituer un dossier cohérent pour le guichet unique
Vérifiez la disponibilité de la dénomination, notamment auprès de l’INPI, puis préparez le justificatif de domiciliation : local, domicile sous conditions ou prestataire habilité. Pour une société, rédigez et signez les statuts, déposez les fonds auprès d’un dépositaire habilité et publiez l’avis de constitution avant de déposer le dossier. La désignation du dirigeant doit également être prévue dans les pièces requises.
- Statuts datés et signés, ainsi qu’attestation de dépôt des fonds.
- Justificatif du siège social et attestation de parution de l’annonce légale.
- Pièce d’identité du dirigeant et déclaration de non-condamnation et de filiation.
- Acte de nomination si nécessaire et justificatifs propres aux activités réglementées.
- Informations sur les bénéficiaires effectifs, c’est-à-dire les personnes physiques qui détiennent ou contrôlent la société.
La demande d’immatriculation passe par le guichet unique de l’INPI. Avant l’envoi, comparez les noms, adresses, montants et dates figurant sur toutes les pièces. Une incohérence peut retarder le traitement ou entraîner une demande de correction. L’entreprise individuelle suit un parcours allégé, sans statuts, dépôt de capital ni annonce de constitution.
5. Budgéter les formalités et sécuriser l’après-création
À titre indicatif, comptez 33,83 € pour l’immatriculation d’une société commerciale et 19,33 € pour la déclaration des bénéficiaires effectifs, auxquels s’ajoutent l’annonce légale et les éventuels honoraires. Les tarifs varient selon la formalité : vérifiez les montants applicables au moment du dépôt. Distinguez ces frais du capital social et du budget d’exploitation.
Après l’immatriculation, organisez la comptabilité, les échéances fiscales et sociales, la facturation, les assurances et les contrats ou conditions générales de vente nécessaires. Programmez également les décisions annuelles et les obligations de dépôt qui s’appliquent à votre société. Un calendrier partagé aide à suivre les échéances dès les premiers mois.
Une CCI ou un réseau d’accompagnement peut vous aider à cadrer le parcours. L’expert-comptable chiffre les scénarios, tandis que l’avocat sécurise les engagements et les clauses. Réexaminez votre structure lors d’une association, d’une levée de fonds ou d’un changement d’activité : le cadre choisi au lancement doit rester cohérent avec les besoins de l’entreprise.
Articles qui pourraient vous intéresser :
 Liquidation judiciaire d’une sas : quels risques pour le gérant ?
 Top 10 des entreprises de nettoyage : les critères pour sélectionner votre prestataire parmi les leaders du marché
 CSE Natixis : 3 salles de sport et une médiathèque pour équilibrer votre vie professionnelle
 Processus lean : 7 gaspillages, 5 principes et outils pour fluidifier vos flux