Je suis en accident de travail et mon entreprise ferme : mes indemnités continuent-elles ?
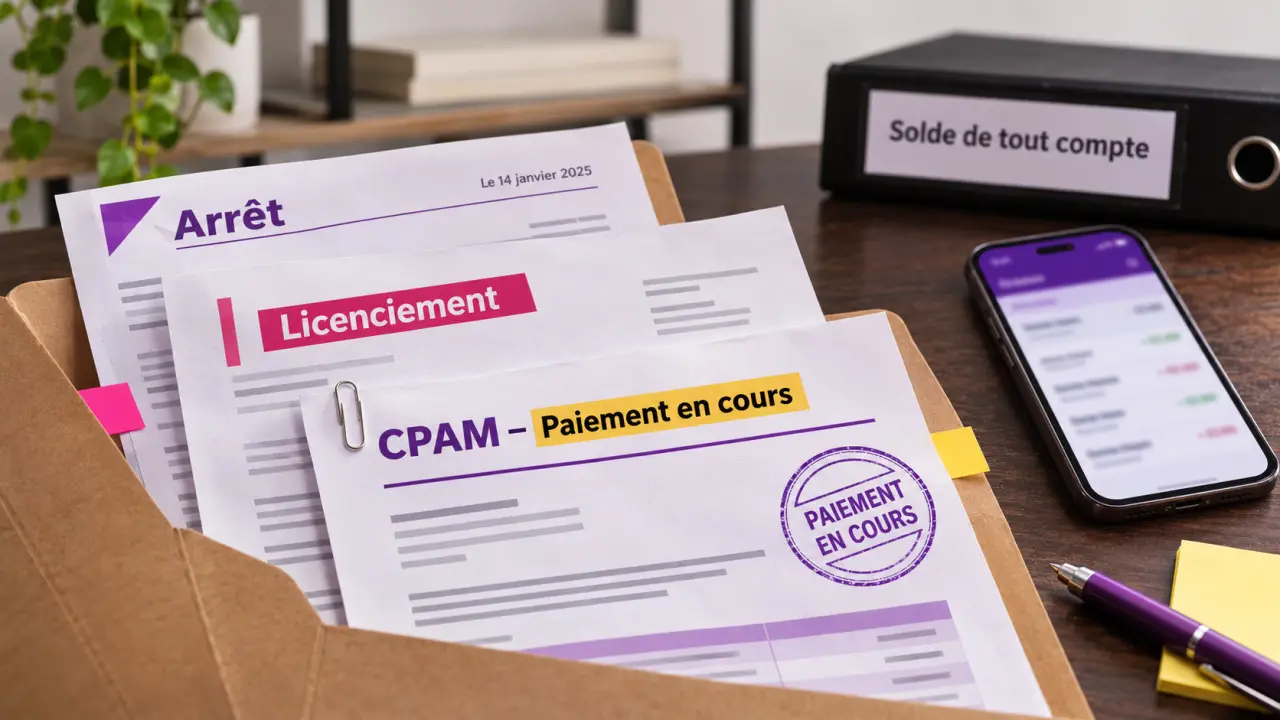
La fermeture de votre entreprise ne met pas automatiquement fin à votre arrêt pour accident du travail ni aux indemnités journalières versées par l’Assurance maladie. En revanche, elle peut entraîner la rupture de votre contrat et modifier le circuit de paiement. Pour sécuriser votre situation en France, il faut distinguer trois sujets : votre indemnisation médicale, les conditions du licenciement et les sommes dues par l’employeur.
Ce qui continue malgré la fermeture : votre arrêt et vos soins
La disparition de l’employeur n’efface pas un accident du travail reconnu. Si votre état justifie toujours un arrêt, votre médecin peut le prolonger. La CPAM reste compétente pour votre dossier, même après un licenciement ou une liquidation judiciaire. Continuez à transmettre les documents nécessaires selon les modalités habituelles.
Les indemnités journalières liées à l’accident peuvent continuer jusqu’à la guérison ou à la consolidation, sous réserve des conditions de prise en charge et des contrôles de l’Assurance maladie. La consolidation correspond à la stabilisation des lésions : elle ne signifie pas nécessairement que vous pouvez reprendre votre ancien métier. Des séquelles peuvent donner lieu à une évaluation de l’incapacité permanente.
Vérifier qui vous verse réellement les indemnités
Lorsque l’employeur pratique la subrogation, il reçoit les indemnités journalières à votre place et vous verse les sommes correspondantes, éventuellement avec un complément de salaire. Si ce mécanisme s’arrête, demandez à la CPAM de vérifier la date de fin de subrogation et les conditions du paiement direct sur votre compte. Fournissez un relevé d’identité bancaire actualisé si nécessaire.
Le complément employeur et les éventuelles prestations de prévoyance sont distincts des indemnités de la CPAM. Leur maintien dépend notamment des règles applicables, du contrat de prévoyance et de votre situation. Ne présumez donc ni leur poursuite intégrale, ni leur disparition immédiate : demandez une confirmation écrite à chaque organisme concerné.
La nature de la fermeture détermine le sort du contrat
Une annonce de fermeture ne suffit pas à rompre votre contrat. Pendant la suspension du contrat pour accident du travail, vous bénéficiez d’une protection particulière : l’employeur ne peut le rompre que dans des situations limitées, notamment s’il justifie d’une impossibilité de le maintenir pour un motif étranger à l’accident.
| Situation | Conséquence à vérifier |
|---|---|
| Fermeture temporaire | Le contrat n’est pas automatiquement rompu. Votre arrêt suit son cours. |
| Fermeture d’un établissement | Elle ne prouve pas, à elle seule, l’impossibilité de maintenir votre contrat, notamment si l’entreprise poursuit son activité ailleurs. |
| Cessation totale et définitive d’activité | Elle peut justifier une rupture malgré la protection, sous réserve des circonstances et du respect de la procédure. |
| Liquidation judiciaire | Le liquidateur intervient dans la procédure. Le jugement ne remplace pas, à lui seul, les démarches nécessaires à la rupture du contrat. |
Un motif économique ne suffit pas à lui seul
La seule invocation de difficultés économiques ne permet pas d’écarter la protection liée à l’accident du travail. La justification de la rupture et sa formulation doivent être examinées précisément. Une fermeture partielle, une cession ou une poursuite d’activité peuvent modifier l’analyse. En cas de reprise de l’entreprise, un transfert du contrat peut aussi être à étudier.
Si vous recevez une convocation ou une lettre de licenciement, ne l’ignorez pas parce que vous êtes en arrêt. Conservez le courrier et son enveloppe, puis faites vérifier rapidement la procédure par un syndicat, un défenseur syndical ou un avocat. Les délais de contestation dépendent de la demande : mieux vaut les faire préciser dès réception.
Les sommes à distinguer pour éviter les mauvaises surprises
Vos revenus et vos créances ne relèvent pas tous du même interlocuteur. La CPAM gère les indemnités journalières. L’employeur ou le liquidateur établit les sommes liées au contrat. L’organisme de prévoyance examine les garanties prévues. Cette séparation est essentielle pour identifier le bon responsable lorsqu’un paiement manque.
- L’indemnité de licenciement : elle peut être due selon votre ancienneté et les dispositions légales ou conventionnelles applicables.
- Les congés payés non pris : une indemnité compensatrice peut être due à la rupture. Faites contrôler les droits acquis, y compris pendant l’arrêt.
- Les salaires et compléments impayés : faites-les identifier distinctement sur le relevé des sommes dues.
- Le préavis : son exécution et son indemnisation demandent une analyse spécifique, notamment selon l’arrêt en cours et une éventuelle adhésion au contrat de sécurisation professionnelle.
Le licenciement économique pendant un arrêt n’ouvre pas automatiquement droit à l’indemnité spéciale prévue dans certaines situations d’inaptitude professionnelle. Licenciement économique et licenciement pour inaptitude sont deux cadres différents. N’appliquez pas les règles de l’un à l’autre pour estimer votre solde de tout compte.
En liquidation, faire contrôler les créances salariales
Si l’entreprise ne peut pas payer, la garantie de l’AGS peut intervenir sous conditions, dans des limites et pour certaines créances. En pratique, le mandataire judiciaire ou le liquidateur effectue les démarches auprès de l’organisme de garantie. Demandez-lui de vérifier votre relevé de créances salariales et signalez immédiatement toute omission, justificatifs à l’appui. Cette intervention ne garantit pas un paiement immédiat ni sans plafond.
Les démarches prioritaires pour préserver vos droits
L’objectif n’est pas de multiplier les demandes, mais de constituer un dossier que chaque interlocuteur pourra traiter. Gardez des copies hors de la messagerie professionnelle : son accès peut disparaître rapidement après la fermeture.
- Contactez la CPAM. Signalez la fermeture, précisez si vous avez été licencié et demandez confirmation du circuit de versement des indemnités.
- Identifiez votre interlocuteur côté entreprise. Récupérez les coordonnées de l’employeur, du mandataire ou du liquidateur, ainsi que la référence de la procédure collective.
- Sauvegardez vos pièces. Contrat, bulletins de paie, notification de reconnaissance de l’accident, arrêts, décomptes d’indemnités et courriers de rupture doivent rester accessibles.
- Réclamez les documents de fin de contrat. Vérifiez le certificat de travail, l’attestation destinée à France Travail et le reçu pour solde de tout compte.
- Contrôlez les garanties annexes. Interrogez la mutuelle et la prévoyance sur votre couverture après la rupture et sur les prestations éventuellement maintenues.
Prenez aussi le pouls de votre dossier avec un tableau très simple : période indemnisée, organisme payeur, montant attendu, montant reçu et relance effectuée. Un virement reçu aujourd’hui peut couvrir une période ancienne. Ce suivi permet de repérer un véritable impayé sans confondre retard de paiement, fin de subrogation et changement de payeur.
Pour les éléments médicaux, adressez-vous aux professionnels de santé ou aux services qui les détiennent. L’employeur n’a pas à conserver votre dossier médical complet. Le service de prévention et de santé au travail peut vous renseigner sur l’accès à votre dossier de santé au travail.
Préparer la suite sans interrompre votre convalescence
La perte de l’emploi ne vous oblige pas à vous déclarer immédiatement disponible pour travailler. Signalez votre arrêt à France Travail si vous êtes inscrit ou engagez une démarche auprès de cet organisme. L’allocation chômage et les indemnités journalières ne se cumulent pas pour une même période indemnisée ; la reprise éventuelle des droits au chômage doit être organisée à la fin de l’arrêt.
Si un contrat de sécurisation professionnelle vous est proposé, faites expliquer les conséquences de l’adhésion sur la rupture, le préavis et l’indemnisation pendant votre arrêt avant de décider. Votre état de santé doit être intégré à cet échange.
En cas de difficultés financières, sollicitez le service social de l’Assurance maladie ou un travailleur social de proximité pour examiner les aides accessibles. Pour préparer une reconversion ou anticiper des restrictions durables, demandez également un accompagnement adapté. La priorité reste de poursuivre vos soins tout en sécurisant, par écrit, chaque relais administratif et financier.
- Je suis en accident de travail et mon entreprise ferme : mes indemnités continuent-elles ? - 10 novembre 2026
- Fichier Excel de gestion de budget : le prévu, le réel et le vrai reste disponible - 8 novembre 2026
- WikiCréa business plan : un Excel sur 3 ans, mais deux limites à vérifier - 6 novembre 2026
Articles qui pourraient vous intéresser :
 Formation ambulancier taxi : comment vous lancer et réussir votre projet
 Saisie de données à domicile : 5 plateformes fiables et la réalité des revenus
 Travailleur indépendant ou auto-entrepreneur : quel statut choisir pour votre activité ?
 3 à 5 ans d’études, un portfolio solide, des secteurs précis : le vrai parcours pour devenir directrice artistique