Gestion de trésorerie : repérer les creux et agir avant de chercher un financement
Une entreprise rentable peut manquer de liquidités au moment de payer les salaires ou les fournisseurs. Pour optimiser la gestion de trésorerie, le dirigeant doit suivre les dates réelles d’encaissement, repérer les dépenses incompressibles et corriger les décalages. L’objectif est de prévoir les périodes à risque et de choisir une réponse adaptée, avant de multiplier les financements.
Identifier ce qui absorbe réellement les liquidités
La trésorerie disponible correspond aux liquidités mobilisables à un instant donné. Elle évolue selon les encaissements effectivement reçus et les décaissements réalisés, pas selon le montant des factures émises. Le solde bancaire doit donc être rapproché des paiements en cours et des échéances à venir pour obtenir une vision réaliste.
| Indicateur | Ce qu’il explique | Point de vigilance |
|---|---|---|
| Capacité d’autofinancement (CAF) | Ressource potentielle générée par l’activité, distincte du résultat notamment en raison des charges non décaissées. | Ce n’est pas une somme immédiatement disponible. |
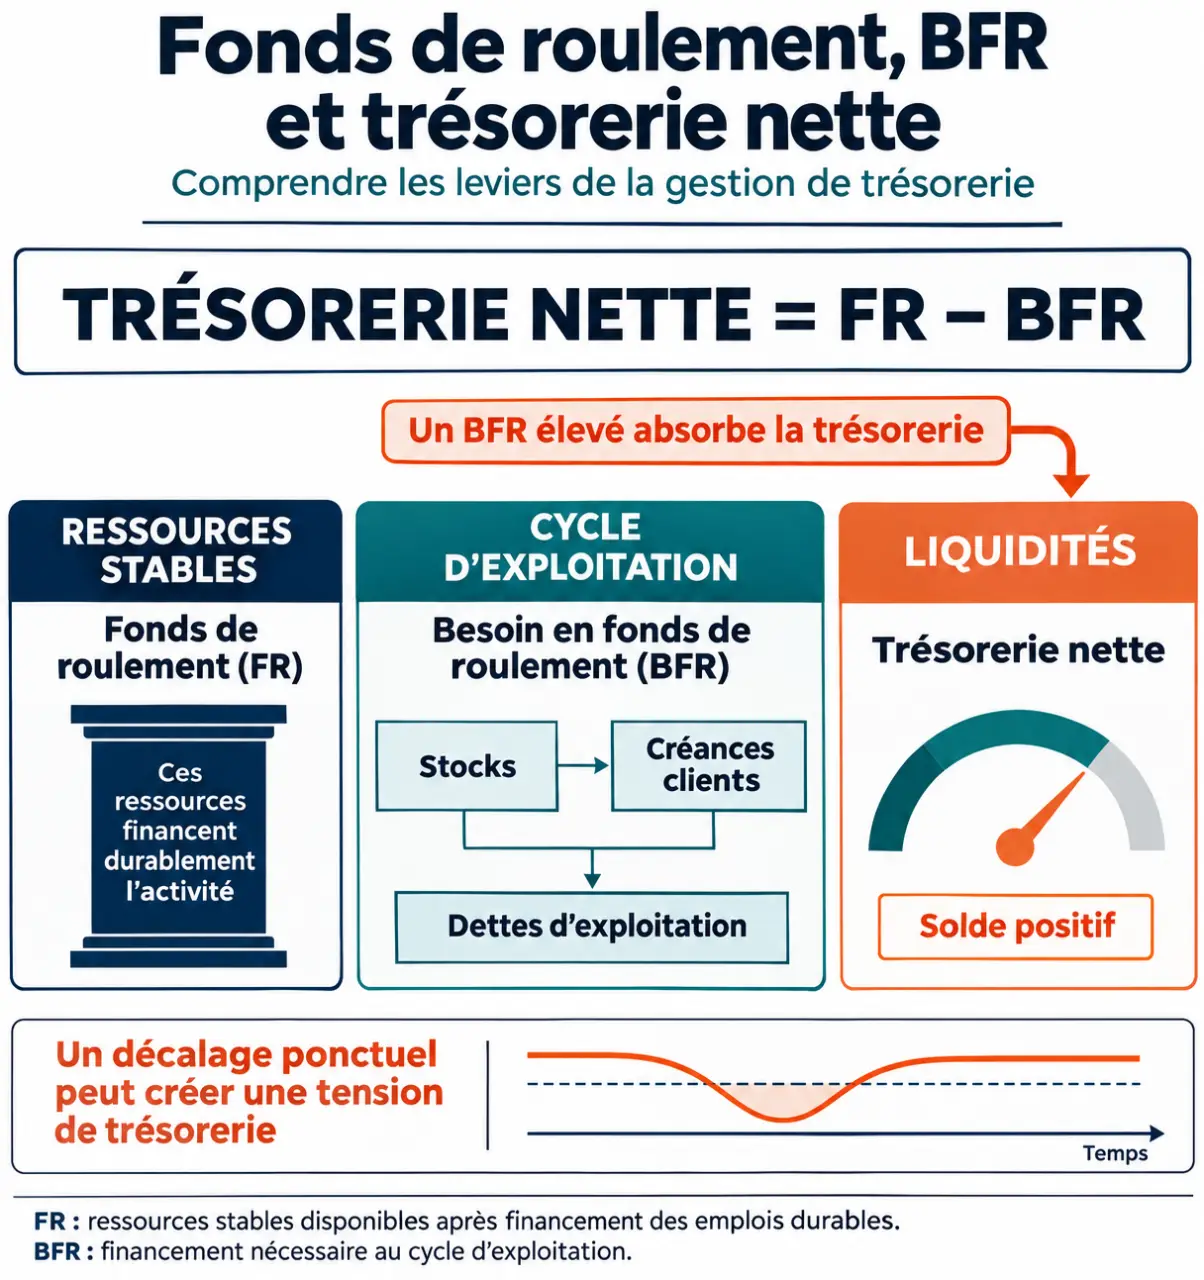
| Fonds de roulement (FR) | Ressources stables restantes après le financement des immobilisations. | Il doit être rapproché des besoins liés à l’exploitation. |
| Besoin en fonds de roulement (BFR) | Stocks et créances d’exploitation, diminués des dettes d’exploitation. | Un BFR positif nécessite un financement ; un BFR négatif peut libérer des liquidités. |
| Trésorerie nette | Différence entre le FR et le BFR. | Un équilibre global peut masquer un creux ponctuel. |
Examinez en priorité les factures échues, les stocks qui tournent peu et les échéances concentrées sur une courte période. Une hausse des ventes peut aussi tendre la trésorerie : les achats et les recrutements précèdent parfois le règlement des clients. La croissance ne se traduit donc pas toujours par une hausse immédiate des liquidités.
Construire une prévision qui déclenche des décisions
Établissez un plan glissant, par exemple hebdomadaire sur treize semaines, puis complétez-le par une vue mensuelle pour intégrer la saisonnalité. Cette fréquence est une méthode de travail, pas une obligation. En période tendue, comparez plus souvent les prévisions aux mouvements bancaires afin de détecter rapidement les écarts.
- Partez du solde réellement disponible, en distinguant les concours bancaires autorisés.
- Placez les recettes à leurs dates probables de paiement, et non à leurs dates de facturation.
- Inscrivez les salaires, cotisations, impôts, règlements fournisseurs, remboursements et investissements.
- Calculez chaque solde final : solde initial, plus encaissements, moins décaissements.
- Testez un scénario dégradé, par exemple le retard d’un gros client ou une baisse des ventes.
Fixez un seuil d’alerte en fonction des dépenses incontournables et du temps nécessaire pour mettre en place une solution. Pour chaque écart, prévoyez une action, désignez un responsable et fixez une date de suivi. Une prévision utile ne se limite pas à constater un manque : elle indique quand agir.
Un retard client peut entraîner d’autres décalages : un achat est reporté, une livraison tarde, puis une nouvelle facture est émise plus tard. Repérez ces dépendances dans votre prévision. Une petite dépense nécessaire à une livraison proche peut être prioritaire par rapport à une économie qui bloquerait tout le cycle.
Encaisser plus vite sans sacrifier sa marge
Facturez dès que les conditions contractuelles le permettent. Vérifiez les références de commande, les justificatifs et les coordonnées du service payeur pour limiter les retards liés à un dossier incomplet. Automatisez la facturation récurrente lorsque l’activité s’y prête. Pour un chantier nécessitant l’achat de matériaux, un acompte de 30 % peut être envisagé. C’est un exemple à négocier, pas une norme.
Si vous envisagez un placement à l’étranger, vous pouvez consulter ce guide pratique. Distinguez toutefois la réserve d’exploitation d’un excédent durable. Avant de rechercher un rendement, examinez la disponibilité des fonds, le risque de change et la fiscalité.
Comparez les moyens de paiement, comme le virement, le prélèvement autorisé ou la carte, en tenant compte des frais et des délais réellement constatés. Un escompte de 2 %, évoqué par TGS France pour encourager un règlement rapide, réduit la marge. Chiffrez son coût avant de le proposer et vérifiez qu’il compense bien l’intérêt d’un encaissement anticipé.
Classez les impayés selon leur ancienneté, leur montant et le risque associé. Relancez rapidement, vérifiez l’existence d’un litige, puis formalisez une mise en demeure si nécessaire. Service-Public décrit une procédure simplifiée pour certaines créances de moins de 5 000 €, sous conditions, ainsi que des recours judiciaires. Un commissaire de justice peut orienter la démarche. TGS France attribue 25 % des causes de défaillance aux retards de paiement. La période n’étant pas précisée, ce chiffre signale un risque général et ne permet pas d’établir une prévision pour une entreprise particulière.
Réduire les sorties évitables et le BFR
Payer un fournisseur à 30 jours alors qu’un client règle à 60 jours crée un décalage à financer. Négociez les conditions de paiement avant la commande, sans imposer un retard unilatéral. Les repères généraux entre professionnels sont de 30 jours à défaut d’accord, avec des plafonds conventionnels généralement fixés à 60 jours date de facture ou 45 jours fin de mois, sous conditions. Vérifiez les exceptions sectorielles et les conditions d’application de l’indemnité forfaitaire de recouvrement de 40 €.
Dans le commerce, réduisez les références qui se vendent lentement et ajustez les réapprovisionnements au rythme des ventes. Dans les services, surveillez le travail réalisé qui n’a pas encore été facturé. Supprimez les abonnements inutilisés et les achats redondants, mais préservez les moyens nécessaires pour honorer les commandes. Pour un équipement, comparez l’achat, la location et le crédit-bail selon leur coût total et leur calendrier de décaissement.
Choisir un soutien adapté à la cause du manque
Un découvert autorisé peut couvrir un décalage ponctuel. L’affacturage permet de mobiliser certaines créances, selon des frais et des conditions à examiner. Pour un investissement durable, privilégiez un financement cohérent avec la durée d’utilisation de l’équipement. Comparez le coût total, les garanties, la souplesse et le délai d’obtention avant de choisir.
Un tableur peut suffire au début. Un logiciel devient utile pour rapprocher les données bancaires, les factures et les prévisions. L’expert-comptable peut aider à distinguer une tension temporaire d’un déséquilibre structurel. Si l’entreprise ne peut plus faire face au passif exigible avec son actif disponible, demandez rapidement conseil à un professionnel compétent : la cessation des paiements nécessite une analyse juridique urgente.
- Gestion de trésorerie : repérer les creux et agir avant de chercher un financement - 15 novembre 2026
- Je suis en accident de travail et mon entreprise ferme : mes indemnités continuent-elles ? - 10 novembre 2026
- Fichier Excel de gestion de budget : le prévu, le réel et le vrai reste disponible - 8 novembre 2026
Articles qui pourraient vous intéresser :
 Cmanjou : comment bien comprendre et utiliser cette solution
 Bamibanque : L’alliance de la gestion digitale et de l’accompagnement humain pour vos finances
 Retraite après 10 ans en Suisse : calcul de la rente AVS, capital LPP et optimisation du taux plein en France
 RQTH, OETH et Urssaf : ce que change vraiment le statut de travailleur indépendant handicapé